Tái cân bằng danh mục là gì? Vì sao tỷ trọng tự thay đổi?
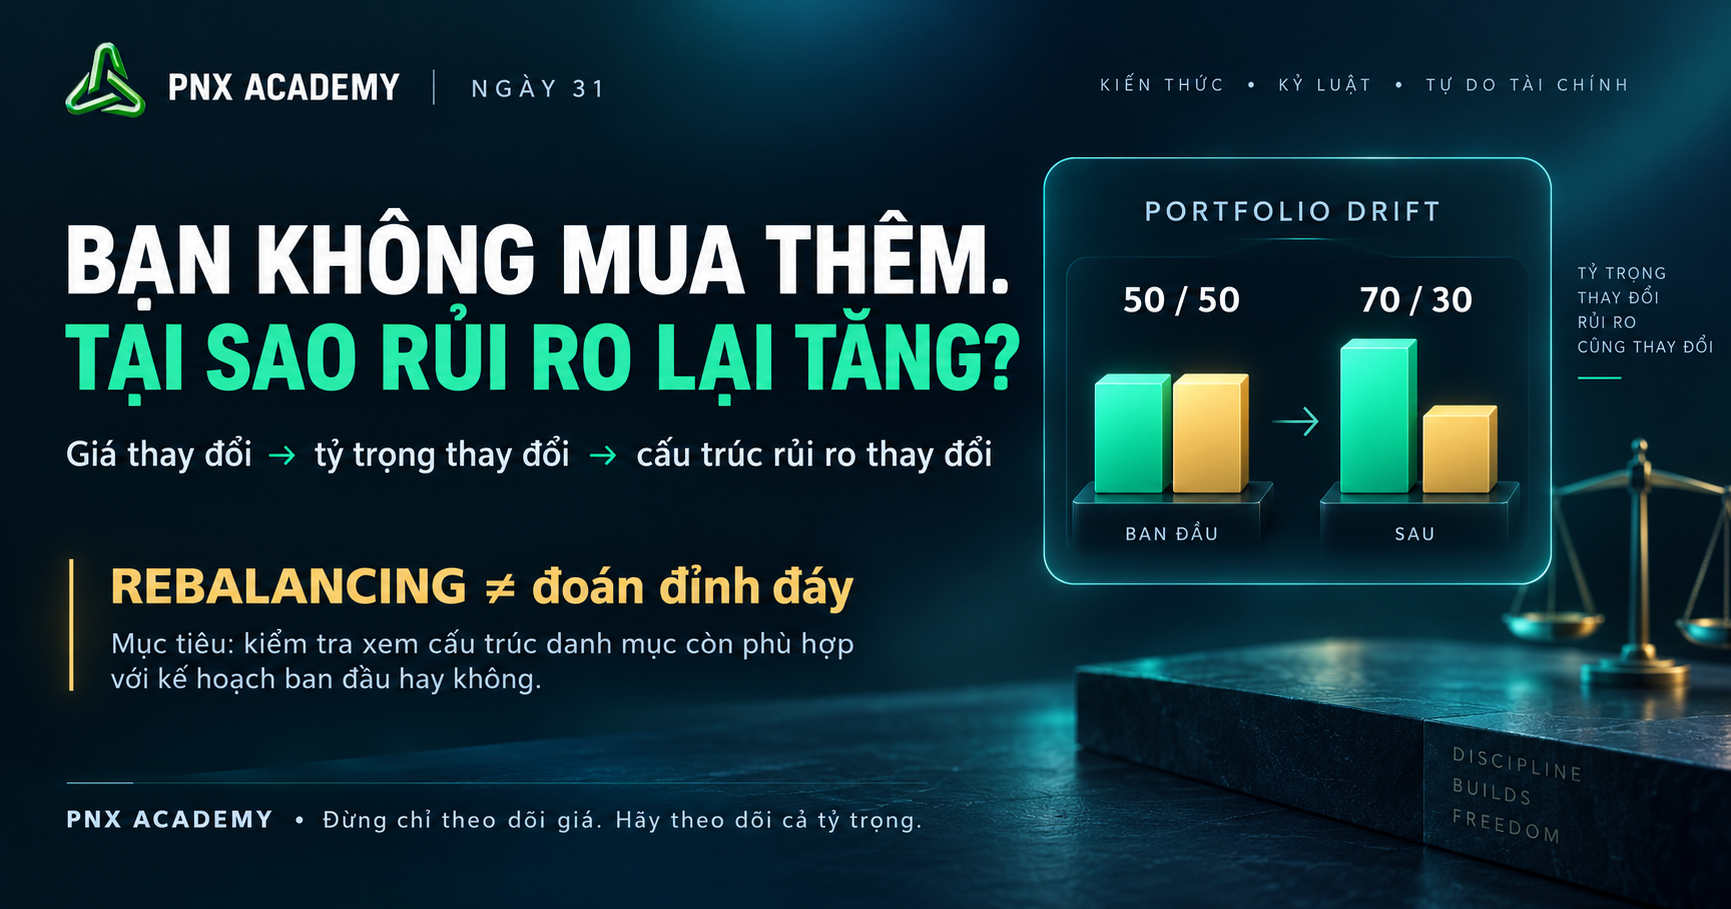
BẠN KHÔNG MUA THÊM.
TẠI SAO RỦI RO LẠI TĂNG?
Một danh mục có thể thay đổi tính chất dù bạn không giao dịch gì. Khi các tài sản tăng giảm khác nhau, tỷ trọng tự dịch chuyển, kéo theo mức độ tập trung và cấu trúc rủi ro cũng thay đổi.
Tỷ trọng không đứng yên chỉ vì bạn không giao dịch.
Giả sử một danh mục có hai nhóm tài sản A và B, mỗi bên chiếm 50%. Nếu A tăng giá nhanh hơn B, giá trị của A sẽ chiếm phần lớn hơn trong tổng danh mục.
Bạn không hề mua thêm A, nhưng tỷ trọng của A vẫn có thể tăng từ 50% lên 60%, 65% hoặc cao hơn tùy diễn biến giá. Đây thường được gọi là portfolio drift: tỷ trọng thực tế dần lệch khỏi tỷ trọng ban đầu.
Danh mục càng tập trung, kết quả càng phụ thuộc vào ít thứ hơn.
Giá biến động khác nhau
Một tài sản tăng hoặc giảm nhanh hơn các tài sản còn lại.
Tỷ trọng bị kéo lệch
Phần đóng góp của từng tài sản trong tổng danh mục thay đổi.
Cấu trúc rủi ro thay đổi
Danh mục có thể phụ thuộc nhiều hơn vào tài sản đang chiếm tỷ trọng lớn.
Không phải đoán đỉnh đáy. Là đưa cấu trúc về gần kế hoạch ban đầu.
Tái cân bằng danh mục (rebalancing) là quá trình kiểm tra xem tỷ trọng thực tế có còn phù hợp với cấu trúc mục tiêu đã đặt ra trước đó hay không, rồi cân nhắc điều chỉnh nếu cần.
Mục đích không phải vì “tài sản này tăng nhiều nên chắc sắp giảm”, cũng không phải đổi chiến lược mỗi khi thị trường biến động. Trọng tâm nằm ở kiểm soát cấu trúc danh mục , không phải dự đoán giá ngắn hạn.
Theo lịch
Kiểm tra danh mục theo một mốc thời gian định kỳ đã đặt trước. Tần suất phù hợp phụ thuộc mục tiêu, chi phí và hoàn cảnh từng người.
Theo ngưỡng
Xem xét khi tỷ trọng thực tế lệch khỏi cấu trúc mục tiêu một mức đáng kể đã được định nghĩa trước.
Dùng dòng tiền mới
Trong một số trường hợp, người dùng có thể cân nhắc hướng dòng tiền mới vào phần đang thiếu tỷ trọng thay vì bán ngay tài sản khác.
Mỗi lần điều chỉnh đều có thể tạo thêm chi phí.
Rebalancing không phải thao tác miễn phí. Việc giao dịch quá thường xuyên có thể tạo ra những chi phí khiến lợi ích của việc điều chỉnh bị giảm đi.
4 thứ nên tính trước khi điều chỉnh
Đừng bắt đầu bằng nút “bán”. Hãy bắt đầu bằng 4 câu hỏi.
Cẩm nang đầu tư cơ bản
Hệ thống lại kiến thức nền tảng, hiểu rủi ro và xây quy trình trước khi tham gia thị trường.
Mới cập nhật