Dữ liệu đổi, kết luận có đổi? Cách cập nhật hồ sơ dự án crypto
PNX ACADEMY / GÓC TỰ NGHIÊN CỨU CRYPTO
Dữ liệu đổi,
kết luận có đổi?
Một bản cập nhật có thể làm thay đổi cách đọc dự án. Điều quan trọng là biết chính xác điều gì đã đổi, điều gì vẫn chưa biết.
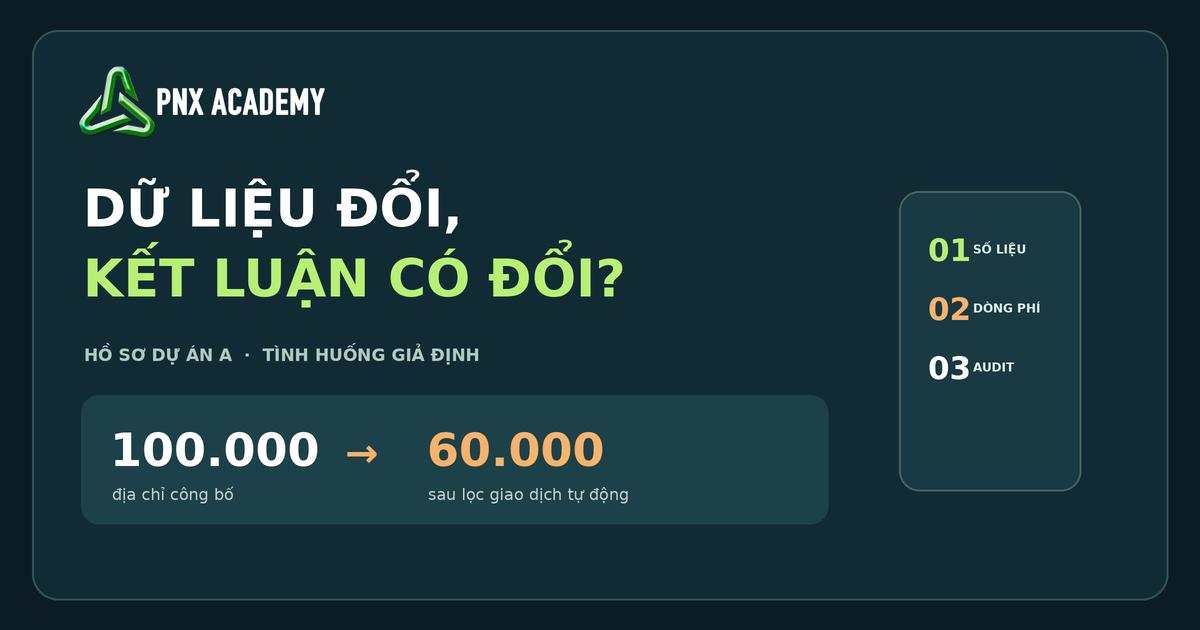
100.000 địa chỉ công bố ban đầu → 60.000 địa chỉ sau lọc tự động
Hãy tiếp tục hồ sơ dự án A trong bài tập trước. Ban đầu, dự án tự giới thiệu có 100.000 ví hoạt động trong 30 ngày, thu 2 tỷ đồng phí mỗi tháng và “đã audit”. Nếu chỉ chép ba ý đó vào một bản tóm tắt, ta rất dễ biến lời công bố thành kết luận.
Giờ xuất hiện tài liệu mới. Cách làm có trách nhiệm là quay lại từng nhận định, so phạm vi của thông tin mới với câu cũ và ghi rõ phần chưa được chứng minh. Ví dụ và toàn bộ số liệu dưới đây đều là giả định, không mô tả dự án hay token có thật.
NGUYÊN TẮC ĐỌC DỮ LIỆU
Sửa mức độ tin cậy của nhận định khi bằng chứng đổi; đừng tự điền vào những khoảng trống còn lại.
Ba thông tin mới, ba câu cần viết lại
01 / HOẠT ĐỘNG
100.000 “ví” thành 60.000 địa chỉ sau khi lọc
Tài liệu mới nói rằng sau khi loại giao dịch tự động, còn 60.000 địa chỉ hoạt động trong cùng kỳ. Cần ghi lại định nghĩa “hoạt động”, cách lọc và khoảng thời gian đo. Một người có thể dùng nhiều địa chỉ; một địa chỉ cũng không chứng minh có một người dùng độc lập. Vì vậy, hãy sửa câu cũ thành “dự án báo cáo 60.000 địa chỉ sau lọc”, chưa đổi thành “60.000 người dùng thật”.
02 / DÒNG TIỀN
2 tỷ đồng phí không đồng nghĩa 2 tỷ lợi ích cho token
Trong ví dụ, 1,6 tỷ đồng của tổng 2 tỷ đồng phí tháng được trả cho bên cung cấp dịch vụ. Chênh lệch 400 triệu đồng chưa tự động là lợi nhuận ròng, càng chưa phải quyền hưởng lợi của người nắm token. Muốn nối doanh thu với token, cần kiểm tra chi phí khác, cơ chế phân phối và quyền được ghi trong tài liệu hiện hành.
03 / BẢO MẬT
Báo cáo audit v1 không xác nhận sản phẩm v2
Đường dẫn báo cáo được đưa ra chỉ kiểm tra phiên bản v1, còn sản phẩm đang chạy v2. Hãy đối chiếu phiên bản mã, phạm vi kiểm tra, thời điểm báo cáo và các thay đổi sau đó. Không thể suy ra v2 đã được kiểm tra chỉ vì v1 từng được audit; ngay cả một cuộc audit đúng phạm vi cũng không xóa hết rủi ro kỹ thuật.
Cập nhật hồ sơ bằng ba cột
Đừng xóa nhận định cũ mà không để lại dấu vết. Lưu ngày và nguồn của từng phiên bản để sau này biết vì sao mình đổi ý.
ĐÃ XÁC NHẬN THÊM
Có bản công bố mới về 60.000 địa chỉ sau lọc, cơ cấu 2 tỷ đồng phí và phạm vi audit v1. Gắn đường dẫn tài liệu gốc, ngày công bố và định nghĩa cho từng số.
PHẢI SỬA
Không tiếp tục dùng 100.000 như số địa chỉ sau lọc; không gọi tổng phí là lợi ích của token; không ghi chung “đã audit” cho v2.
VẪN CHƯA BIẾT
Có bao nhiêu người dùng thật? Token mang quyền gì? v2 đã được kiểm tra độc lập chưa? Thanh khoản thực tế có đủ để thoát vị thế khi cần?
Mẫu ghi chép cho lần cập nhật tiếp theo
Nguồn gốc và ngày công bố: …
Định nghĩa chỉ số hoặc phiên bản được nói tới: …
Nhận định trước đây: …
Bằng chứng mới và điều phải sửa: …
Điều chưa biết và nguồn cần kiểm tra tiếp: …
Một dữ liệu mới không bắt buộc dẫn tới kết luận “mua” hoặc “bán”. Nó có thể chỉ khiến ta hạ mức độ tin cậy, đặt thêm câu hỏi và chờ bằng chứng tốt hơn. Đó cũng là một kết quả nghiên cứu có giá trị.
HỌC CÁCH KIỂM TRA NGUỒN
Lớp online miễn phí “Cẩm nang đầu tư cơ bản”
PNX ACADEMY chia sẻ nền tảng quản lý rủi ro, cách tìm hiểu các nhóm tài sản và kiểm tra thông tin đầu tư. Xem đề cương rồi đăng ký nếu phù hợp với bạn.
Xem form đăng ký họcTình huống dự án A và số liệu trong bài hoàn toàn giả định, dùng để luyện cách kiểm tra thông tin; không phải khuyến nghị giao dịch.
Tham khảo thêm: Investor.gov về kiểm tra nguồn độc lập · SEC về quyền của token và phạm vi audit.
Mới cập nhật