Thuế crypto 0,1% tính trên gì? Ví dụ lãi và lỗ
PNX ACADEMY / THUẾ TÀI SẢN MÃ HÓA
Lỗ vẫn có thể có thuế? Hiểu đúng mức 0,1% khi chuyển nhượng tài sản mã hóa
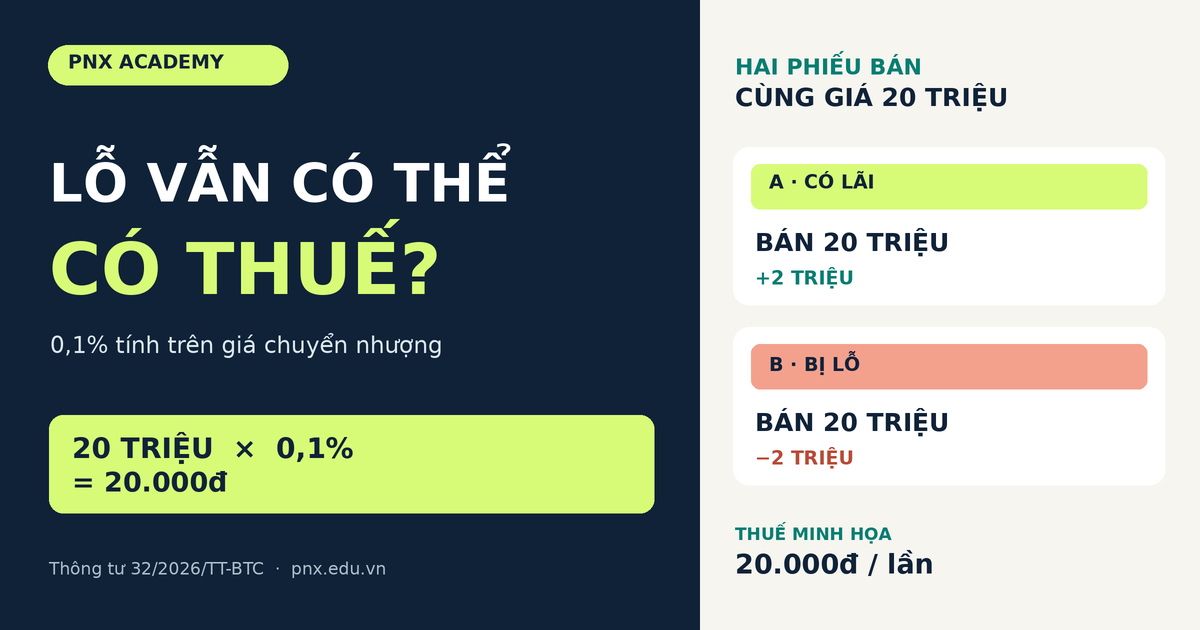
Hai người cùng bán với giá 20 triệu đồng. Một người lãi, một người lỗ. Vì sao phép tính thuế minh họa vẫn cho cùng một kết quả?
Thông tư 32/2026/TT-BTC hướng dẫn thuế đối với hoạt động giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa trong thời gian thí điểm tại Việt Nam. Với cá nhân chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa, mức thuế thu nhập cá nhân được nêu là 0,1% trên giá chuyển nhượng từng lần, không phân biệt cá nhân cư trú hay không cư trú.
Điểm mấu chốt nằm ở cụm “giá chuyển nhượng”. Đó là giá trị của lần bán trong ví dụ dưới đây, không phải phần chênh lệch lãi sau khi trừ giá mua.
VÍ DỤ GIẢ ĐỊNH / CHƯA TÍNH PHÍ
Cùng bán 20 triệu, kết quả đầu tư khác nhau
TRƯỜNG HỢP A · CÓ LÃI
Mua 18.000.000đ → bán 20.000.000đ
Chênh lệch trước phí: lãi 2.000.000đ. Thuế minh họa: 20.000.000đ × 0,1% = 20.000đ.
TRƯỜNG HỢP B · BỊ LỖ
Mua 22.000.000đ → bán 20.000.000đ
Chênh lệch trước phí: lỗ 2.000.000đ. Thuế minh họa: 20.000.000đ × 0,1% = 20.000đ.
KẾT QUẢ CẦN NHỚ
Lãi/lỗ của A và B khác nhau, nhưng giá chuyển nhượng từng lần đều là 20 triệu đồng. Vì vậy phép tính 0,1% trong hai tình huống cho cùng số 20.000đ.
Vì sao không lấy 0,1% nhân với lãi?
Lãi đầu tư là phần chênh lệch giữa giá bán và giá mua, còn giá chuyển nhượng là giá trị của giao dịch bán. Thông tư dùng giá chuyển nhượng từng lần làm cơ sở cho mức 0,1% đối với trường hợp cá nhân nêu trên. Do đó phép tính “0,1% × khoản lãi” sẽ làm sai cơ sở tính của ví dụ.
Điều này cũng giải thích câu hỏi ở tiêu đề: khi giao dịch thuộc phạm vi áp dụng, một khoản đầu tư bị lỗ vẫn có thể phát sinh khoản thuế tính trên giá chuyển nhượng. Phí giao dịch và các chi phí khác ảnh hưởng số tiền thực nhận, nhưng chưa được đưa vào các con số giả định ở đây.
TRƯỚC KHI ÁP DỤNG CON SỐ 0,1%
Kiểm tra 3 điều
01. Bản chất giao dịch: đó có phải hoạt động chuyển nhượng tài sản mã hóa hay chỉ là thao tác chuyển tài sản giữa các ví?
02. Phạm vi và tổ chức thực hiện: giao dịch có thuộc trường hợp chuyển nhượng qua tổ chức cung cấp dịch vụ tài sản mã hóa được văn bản điều chỉnh không?
03. Chứng từ và thời điểm: lưu giá trị từng lần chuyển nhượng, ngày giao dịch, phí và chứng từ liên quan để đối chiếu theo quy định hiện hành.
Một câu hỏi thường gặp
“Tôi giao dịch trên sàn quốc tế, có cứ lấy 0,1% nhân mọi lệnh bán không?”
Không nên tự suy rộng từ ví dụ này. Hãy xác định giao dịch, nền tảng cung cấp dịch vụ, phạm vi của văn bản và các hướng dẫn áp dụng còn hiệu lực tại thời điểm thực hiện. Khi cần kết luận nghĩa vụ thuế của chính mình, đối chiếu hồ sơ cụ thể với cơ quan thuế hoặc người có chuyên môn.
HỌC CÙNG PNX ACADEMY
Hiểu con số trước khi ra quyết định
Đăng ký lớp “Cẩm nang đầu tư cơ bản” để học cách ghi chép giao dịch, đọc chi phí và nhận diện rủi ro khi đầu tư tài sản số.
Đăng ký học tại đây →Nguồn: Báo Điện tử Chính phủ giải thích Thông tư 32/2026/TT-BTC. Đối chiếu ngày 24/10/2026.
Bài viết cung cấp kiến thức chung và phép tính giả định, không phải kết luận thuế cho giao dịch cụ thể hoặc khuyến nghị mua bán.
Mới cập nhật